令和9年度 市・県民税の主な税制改正


令和8年度に引き続き、物価上昇局面における税負担の調整及び就業調整対策の観点から、給与所得控除の最低保障額の引上げ、同一生計配偶者及び扶養親族の所得要件等の引上げが行われました。
この改正は令和8年1月1日から12月31日までの収入を基礎とする令和9年度の市・県民税より適用されます。
給与所得控除の最低保障額の引上げ
給与所得者に適用される給与所得控除について、最低保障控除額が65万円から69万円に引き上げられます。
また、令和9年度分及び令和10年度分の市民税・県民税については、給与所得控除額の最低保障額をさらに5万円引き上げることとされました。
よって、令和9年度分及び令和10年度分の給与所得控除額の最低保障額は74万円となります。
これにより、住民税がかかる年収の水準が以下の通り変わります。
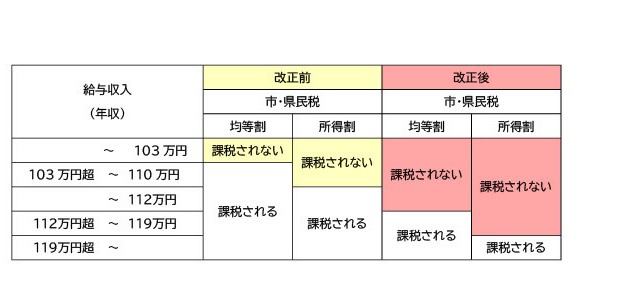
※この表における給与収入額は、給与以外に他の所得金額
(事業・不動産・配当・公的年金等)がない場合の金額です。
給与所得の速算表
|
収入の金額(A) |
給与所得の金額 |
|---|---|
|
740,999円以下 |
0円 |
|
741,000円~2,200,000円 |
(A)-740,000円 |
|
2,200,001円~3,599,999円 |
(A)÷4=(B)(千円未満の端数切り捨て)(B)×2.8-80,000円 |
|
3,600,000円~6,599,999円 |
(A)÷4=(B)(千円未満の端数切り捨て)(B)×3.2-440,000円 |
|
6,600,000円~8,499,999円 |
(A)×0.9-1,100,000円 |
|
8,500,000円以上 |
(A)-1,950,000円 |
令和8年度以前の給与所得については下記リンクにてご確認ください。
各種扶養控除等に係る所得要件の引上げ
各種扶養控除等の適用を受ける場合における所得要件額が下記のとおり引き上げられます。
|
所得要件 |
改正前 |
改正後 |
|---|---|---|
|
同一生計配偶者及び扶養親族の合計所得金額 |
58万円 |
62万円 |
|
ひとり親が有する生計を一にする子の総所得金額等 |
58万円 |
62万円 |
|
雑損控除の適用を認められる親族に係る総所得金額等 |
58万円 |
62万円 |
|
勤労学生の合計所得金額 |
85万円 |
89万円 |
|
家内労働者の特例における必要経費に算入する金額の最低保障額 |
65万円 |
69万円 |
住宅借入金等特別税額控除(住宅ローン控除)について
住宅ローン控除の適用について、期限が延長され、令和8年1月1日から令和12年12月31日までに入居した方が対象となりました。
また、所得税の基礎控除の引き上げにより、平成28年から令和7年までの居住開始である場合、前年分の所得税の基礎控除から48万円を控除した金額を加算したものを計算式に加えます。
【例】
〔所得税の課税総所得金額等+(所得税の基礎控除額-48万円)〕×5%or7%
※()内が0より小さくなる時は0となる
上記計算式と、97,500円or136,500円のいずれか少ない金額が控除限度額。
※計算の割合及び97,500円or136,500円のいずれかとなるかは住宅の取得区分によります。
住宅ローン控除の適用条件や借入限度額等について、詳しくは国土交通省ホームページをご覧ください。

より良いホームページにするために、ページのご感想をお聞かせください。
このページに関するお問い合わせ
課税課市民税係
〒516-8601
三重県伊勢市岩渕1丁目7番29号
本館1階
電話:0596-21-5534
ファクス:0596-21-5535
課税課市民税係へのお問い合わせは専用フォームをご利用ください。